급등락장이 이어질 때마다 커뮤니티에는 비슷한 질문이 꼭 올라와요.
“주식 팔았는데 왜 계좌에 돈이 안 들어오나요?” 매도 버튼을 누른 순간 잔고가 늘어난 것처럼 보이니, 바로 출금이나 재투자가 될 거라 오해하기 쉽습니다.
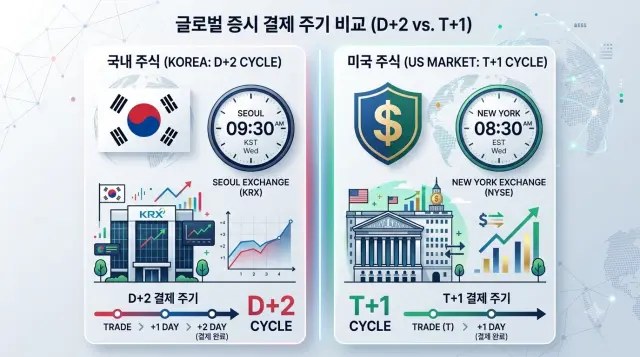
결론부터 말씀드리면, 국내 주식은 매도 체결일로부터 2영업일 뒤에 실제 결제가 완료됩니다.
이걸 흔히 D+2 정산이라고 불러요.
처음 이 구조를 접하면 “왜 이렇게 복잡하게 만들어놨나” 싶지만, 알고 보면 나름의 이유가 있는 결제 시스템입니다.
주문부터 정산까지 거래 제도 전체가 궁금하다면 주식 거래 제도 완전정리에서 큰 그림을 먼저 확인해보셔도 좋아요.
오늘은 이 D+2 정산이 왜 존재하는지, 실제로 어떻게 계산하면 되는지, 그리고 자금 계획을 세울 때 어떤 점을 주의해야 하는지까지 순서대로 짚어보겠습니다.
투자자들이 자주 겪는 오해 — 매도 즉시 현금화된다
화면에 보이는 잔고와 실제 출금 가능 금액은 다릅니다.
매도 체결 직후에는 “매도 예정 금액”으로만 잡히고, 실제 현금으로 전환되는 건 결제일이 되어서예요.
이 구조를 모르고 있다가 갑자기 돈이 필요한 상황에서 출금이 막혀 당황하는 경우가 실제로 적지 않습니다.
증권사 앱 화면에서 확인하는 방법
대부분의 증권사 MTS는 예수금 화면에서 “출금가능금액”과 “D+2 예수금”을 따로 표시해줘요.
매도 직후에는 총 평가 잔고가 늘어난 것처럼 보이지만, 실제로 지금 당장 출금할 수 있는 금액은 그보다 훨씬 적을 수 있습니다.
처음 계좌를 개설한 분들이 가장 헷갈려 하는 부분이 바로 이 두 숫자의 차이예요.
계좌 안의 자금이 예수금, 증거금, 미수금으로 어떻게 나뉘는지 궁금하다면 예수금 증거금 미수금 차이를 정리한 글도 함께 참고해보세요.

왜 이틀이 걸리도록 설계됐을까
주식 결제는 한국예탁결제원을 거쳐 실물(전자화된) 주식과 대금이 교환되는 절차라, 이 처리에 물리적인 시간이 필요해요.
매매 체결일을 D, 그다음 영업일을 D+1, 실제 결제가 완료되는 날을 D+2로 표시합니다.
매도자와 매수자 양쪽의 거래 내역을 대조하고 확정하는 청산 과정이 이 이틀 사이에 이뤄진다고 이해하면 쉬워요.
예전에는 이 기간이 더 길었는데, 시스템이 발전하면서 지금의 이틀 구조로 자리 잡았습니다.
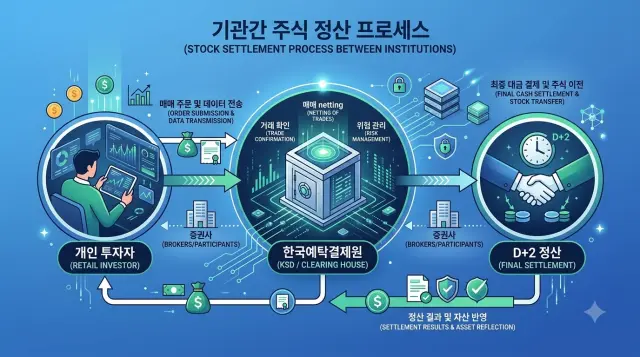
주식 매매 체결 후 주식과 대금이 실제로 맞교환되는 예탁·결제 절차는 한국예탁결제원 세이브로(SEIBro) 공식 홈페이지에서 공식 결제 통계와 메커니즘을 상세히 확인할 수 있습니다.
실제 팩트 체크 — D+2는 정확히 어떻게 계산될까
월요일에 매도했다면 화요일이 D+1, 수요일이 D+2로 결제일이 됩니다.
다만 중간에 공휴일이 껴 있으면 그만큼 밀린다는 점도 기억해야 해요.
요일별 결제일 예시로 확인해보기
실제로 헷갈리는 부분이 요일 계산이라, 예시로 짚어볼게요.
화요일에 매도하면 수요일이 D+1, 목요일이 D+2가 되어 목요일에 결제가 완료됩니다.
목요일에 매도했다면 금요일이 D+1이고, 주말은 영업일이 아니므로 그다음 월요일이 D+2가 돼요.
금요일에 매도한 경우는 더 늦어져서, 다음 주 화요일이 되어야 실제 결제가 완료됩니다.
| 매도 요일 | D+1 | D+2(결제 완료) |
|---|---|---|
| 월요일 | 화요일 | 수요일 |
| 화요일 | 수요일 | 목요일 |
| 수요일 | 목요일 | 금요일 |
| 목요일 | 금요일 | 다음 주 월요일 |
| 금요일 | 다음 주 월요일 | 다음 주 화요일 |

재매수는 정산 전에도 가능하다
실제로 적용해 보면, 매도 대금은 정산 완료 전이라도 같은 계좌 내에서 다른 종목 매수에는 바로 사용할 수 있어요.
다만 은행 계좌로의 출금만 D+2 이후에 가능합니다.
이 차이를 모르고 “출금도 안 되는데 재매수는 왜 되지?”라고 헷갈려 하는 경우도 종종 있어요.

실전 사례로 D+2 계산해보기
이해를 돕기 위해 실제 상황을 가정해서 계산해볼게요.
500만 원어치 주식을 화요일에 매도했다고 가정하면, 화면상 잔고는 즉시 늘어나 보이지만 실제로 은행 계좌로 옮길 수 있는 시점은 목요일입니다.
만약 이 500만 원으로 수요일에 다른 종목을 매수하고 싶다면, 정산 전이라도 매수 자체는 가능해요.
매도 대금으로 곧바로 다른 종목을 살 때 어떤 주문 방식을 쓰면 좋을지는 주식 주문 방법 총정리에서 확인해 보세요.
급하게 출금이 필요한 경우 대안이 있을까
일부 증권사는 매도대금 담보대출 같은 서비스를 통해 결제 전에도 일부 자금을 활용할 수 있게 해주기도 해요.
다만 이런 서비스는 이자나 수수료가 붙는 경우가 많아, 급하지 않다면 그냥 D+2를 기다리는 편이 비용 면에서 유리합니다.
포트폴리오 적용 — 출금 계획이 있다면 미리 역산하자
목돈이 필요한 일정이 있다면, 필요한 날짜보다 최소 2영업일 이상 여유를 두고 매도해야 해요.
급하게 돈이 필요한 상황에서 매도 직후 바로 출금이 안 돼 당황하는 경우가 실제로 꽤 많습니다.
배당기준일 매수 타이밍도 이 D+2 구조와 직결되는데, 자세한 계산법은 배당금 받는 법을 정리한 글에서 확인해보세요.
연휴가 낀 경우는 더 여유 있게 계산해야 한다
설이나 추석 같은 긴 연휴가 매도일 직후에 껴 있으면, D+2 결제일이 예상보다 훨씬 늦어질 수 있어요.
예를 들어 연휴 직전 마지막 거래일에 매도했다면, 결제일은 연휴가 끝난 이후 영업일 기준으로 다시 계산돼야 합니다.
중요한 자금 계획이 있다면 달력을 미리 확인하는 습관이 필요해요.

해외주식은 결제 주기가 다르다
미국 주식은 보통 T+1 결제 주기가 적용되는데, 이는 국내 주식의 D+2와는 하루 차이가 나는 구조예요.
국내와 해외 상품을 함께 투자한다면 종목별 결제일을 따로 확인하는 습관이 필요합니다.
미국은 미국 증권거래위원회(SEC) 공식 홈페이지에서 안내하는 것처럼 거래 다음 날(T+1) 정산되는 규정이 시행되고 있으므로, 국내 주식과 구분해 확인해야 합니다.
계좌를 나눠 쓰는 투자자라면 더 헷갈릴 수 있다
국내주식 계좌와 해외주식 계좌를 동시에 운용하는 투자자라면, 같은 날 매도했더라도 결제 완료 시점이 서로 다르게 찍히는 걸 볼 수 있어요.
환전이 필요한 경우 시간이 더 걸릴 수 있다
해외주식을 매도한 뒤 원화로 환전해서 국내 계좌로 옮기려면, 결제 완료 이후 환전 절차가 추가로 필요해요.
📌 함께 보면 좋은 글
- 주식 주문 방법 총정리: 지정가, 시장가, 조건부 지정가 뜻과 활용법
- 예수금 증거금 미수금 차이 | 주식투자 필수 개념! 이 글 하나로 완벽 정리
- 주식 거래 제도 완전정리: 주문 방식부터 예수금·미수금, 거래 비용까지
- 신용거래 미수거래 반대매매 의미와 주식 폭락장에서 연쇄 하락을 부르는 이유
- 주식 배당금 받는 법: 배당기준일, 배당락일 뜻과 투자 전략
- 한국형 SCHD 커버드콜 ETF의 개요 및 주요 상품 비교
핵심 요약
- 국내 주식은 매도 체결일로부터 2영업일 뒤(D+2) 결제 완료
- 매도 대금은 정산 전에도 재매수에는 사용 가능
- 은행 계좌로의 출금은 D+2 이후에만 가능
- 공휴일이나 연휴가 끼면 실제 결제일이 그만큼 밀림
- 미국 주식은 T+1로 국내와 결제 주기가 다름
- 해외주식은 환전 절차가 추가로 필요할 수 있음
투자자들이 가장 헷갈려하는 점
Q. 매도 당일 바로 출금할 수 있는 방법은 없나요?
일반적인 위탁계좌에서는 불가능하며, 일부 증권사가 제공하는 별도 서비스나 상품을 통해서만 제한적으로 가능한 경우가 있어요.
Q. 해외주식도 국내처럼 D+2인가요?
미국 주식은 T+1이 적용돼 국내주식과 결제 주기가 다르니, 매매 전 증권사 안내를 확인하는 게 정확합니다.
Q. 매도 후 재매수한 금액도 다시 D+2가 적용되나요?
네, 재매수한 주식을 다시 매도할 경우 그 시점부터 새로운 D+2 결제 주기가 적용됩니다.
Q. 공휴일이 여러 날 겹치면 결제일이 얼마나 늦어지나요?
영업일 기준으로만 계산되기 때문에, 연휴 기간만큼 결제일이 그대로 뒤로 밀린다고 보시면 됩니다.
결론
D+2 정산은 시스템 오류가 아니라 정상적인 결제 절차예요.
목돈이 필요한 일정이 있다면 이 이틀의 시간차를 미리 계산에 넣어두는 것만으로도 불필요한 당황을 피할 수 있습니다.